
Mato Grosso
Tribunal mantém cobrança de comissão por atuação em venda de imóvel
Mato Grosso

 Resumo:
- Venda de imóvel concluída após o prazo contratual não afastou o direito à comissão de assessoria, pois as negociações tiveram continuidade e resultaram no negócio.
- A Corte manteve a cobrança ao reconhecer que os serviços foram prestados e contribuíram para o aumento do valor da área.
A Quinta Câmara de Direito Privado do Tribunal de Justiça do Estado de Mato Grosso manteve a validade de um contrato de assessoria e confirmou a cobrança de comissão pela venda de um imóvel, mesmo com a formalização do negócio ocorrendo após o prazo inicialmente previsto no contrato.
O contrato de assessoria é o instrumento usado para formalizar a contratação de um profissional ou empresa que vai orientar, acompanhar e atuar tecnicamente em determinado negócio. Nele ficam definidos o serviço a ser prestado, as responsabilidades das partes, o prazo e a forma de pagamento, que pode ser fixa ou vinculada ao resultado alcançado. Diferentemente da simples corretagem, a assessoria pode envolver estratégia de negociação, prospecção de compradores, acompanhamento de tratativas e atuação para melhorar o valor final da operação.
No caso julgado, a empresa alegava que o contrato estava vinculado a um termo de opção de compra com prazo encerrado em setembro de 2012 e que, como a venda só foi concluída em novembro de 2013, a obrigação teria perdido a validade. Sustentava ainda que o título seria inexigível e que eventual cobrança deveria ocorrer por ação própria, e não por execução.
O relator, desembargador Sebastião de Arruda Almeida destacou que o contrato foi assinado pela devedora e por duas testemunhas, o que o caracteriza como título executivo extrajudicial, conforme o Código de Processo Civil. A discussão, segundo ele, não era sobre a existência do documento, mas sobre a suposta perda dos requisitos de certeza, liquidez e exigibilidade.
Ao analisar as provas, o colegiado concluiu que não houve rompimento das negociações. A venda posterior foi considerada continuidade das tratativas iniciadas ainda durante a vigência do contrato, com o mesmo potencial comprador.
Depoimentos e e-mails anexados ao processo demonstraram que os serviços foram efetivamente prestados, incluindo a prospecção do comprador, a condução das negociações e a atuação para elevar o valor do metro quadrado da área negociada. O preço, conforme consta nos autos, passou de R$ 300 para R$ 400 por metro quadrado.
A decisão destacou que o simples término do prazo contratual não afasta automaticamente a obrigação quando há continuidade das tratativas e aproveitamento do trabalho realizado. O entendimento foi fundamentado nos princípios da boa-fé objetiva e na vedação ao comportamento contraditório.
Outro ponto considerado relevante foi o pagamento parcial feito pela própria empresa após o prazo inicial do contrato. Para os desembargadores, essa conduta reforça o reconhecimento da dívida e enfraquece a alegação de inexigibilidade.
Processo nº 0020426-97.2018.8.11.0041
Autor: Flávia Borges
Fotografo:
Departamento: Coordenadoria de Comunicação do TJMT
Email: [email protected]

Mato Grosso
Receita apreende brinquedos falsificados da Lego no Porto do Rio
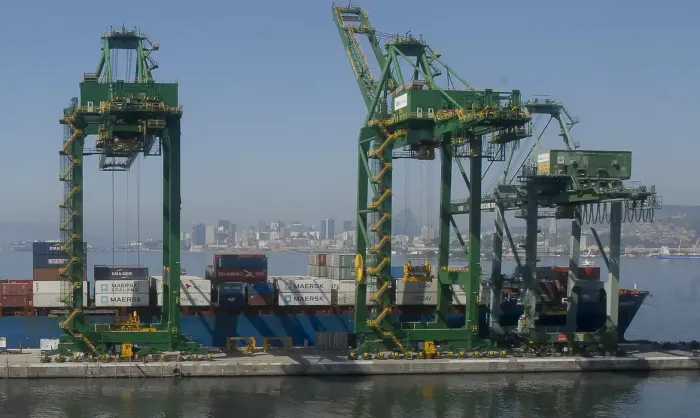
A Receita Federal apreendeu nesta quarta-feira (4), durante fiscalização no Porto do Rio de Janeiro, uma carga de brinquedos com indícios de violação de direitos de propriedade intelectual relacionados à marca Lego.
A marca é uma linha de brinquedos de construção baseada em pequenos blocos de plástico que se encaixam por meio de um sistema de pinos e tubos, permitindo infinitas combinações e montagens
O caso foi identificado durante a fiscalização física de um contêiner proveniente da China. Os servidores da Receita localizaram 1.680 caixas contendo blocos de montar com características incompatíveis com os produtos originais da marca.
Foram identificados dois modelos de brinquedos, compostos por conjuntos de 166 e 614 peças. Após análise preliminar, um representante da Lego confirmou a falsificação dos produtos, estando em elaboração o respectivo laudo técnico.
A carga está avaliada em aproximadamente R$ 228 mil.
Em nota, a a Receita Federal informou que a apreensão reforça a atuação do órgão proteção da propriedade intelectual, no combate à concorrência desleal e na prevenção da entrada de produtos irregulares no mercado brasileiro, contribuindo para a proteção dos consumidores e das empresas que atuam em conformidade com a legislação.

Polícia Militar captura dois homens foragidos da Justiça em Cuiabá

Polícias Civil e Militar cumprem ordens judiciais em operação de combate ao tráfico em Jauru

Sinop é reconhecida e se torna referência regional na implementação do Protocolo Brasil Sem Fome

Hoff Analytics amplia IA para incorporadoras e construtoras

Polícia Civil promove o 3º Festival De Cara Limpa Contra as Drogas em Barra do Garças

Vereadores aprovam área para construção de Agroindústria e Entreposto do Mel em Lucas do Rio Verde
A Câmara Municipal de Lucas do Rio Verde aprovou, durante a 35ª sessão ordinária realizada nesta quinta-feira (5), o Substitutivo...

vice-presidente do Rotaract compartilha experiência no México e fala sobre oportunidades de intercâmbios
O podcast Lucas em Debate, da Rádio Câmara de Lucas do Rio Verde, recebeu nesta quarta-feira (4) a vice-presidente do...
vice-presidente do Rotaract Lucas do Rio Verde compartilha experiência no México e fala sobre oportunidades de intercâmbios para jovens
O podcast Lucas em Debate, da Rádio Câmara de Lucas do Rio Verde, recebeu nesta quarta-feira (4) a vice-presidente do...

Polícia Militar captura dois homens foragidos da Justiça em Cuiabá
A Polícia Militar de Mato Grosso realizou a prisão de dois homens com mandados de prisão em aberto durante abordagens...
Polícias Civil e Militar cumprem ordens judiciais em operação de combate ao tráfico em Jauru
A Polícia Civil e a Polícia Militar deflagraram, na manhã desta quinta-feira (5.11), a Operação Pax Civitatis, em Jauru, para...
Polícia Civil promove o 3º Festival De Cara Limpa Contra as Drogas em Barra do Garças
A Polícia Civil, em parceria com Regional de Barra do Garças e Poder Executivo Municipal, por meio da Secretaria Municipal...

Rádio Nacional transmite Botafogo X Atlético-MG pelo Brasileirão
Neste quarta-feira (4), o Botafogo recebe o Atlético-MG no Estádio Olímpico Nilton Santos, no Rio de Janeiro (RJ), em jogo...

Corinthians encerra jejum com vitória sobre o Mirassol: 2 a 0
Demorou, mas o Corinthians enfim retomou o caminho das vitórias no Campeonato Brasileiro. Depois de dez jogos (um empate e...

Prêmio TV Brasil Petrobras Para Elas destaca gol mais bonito de 2026
Dos 435 gols marcados na edição 2026 do Campeonato Brasileiro Feminino de futebol, três foram selecionados para concorrer como o...

Kwai supera 54 bilhões de views sobre vida cotidiana
A rotina de uma família, os desafios da maternidade, a vida a dois e o dia a dia de quem...


A Brazil Potash divulga atualização do terceiro trimestre de 2026 com o avanço da prontidão para construção e da estratégia de financiamento
Os marcos do terceiro trimestre incluíram um contrato definitivo de energia que elimina aproximadamente US$ 33 milhões de custos iniciais...
Diálogo Global de Prefeitos confirma o compromisso da China com a abertura
Porto de Ningbo-Zhoushan. /CMG PEQUIM, Nov. 05, 2026 (GLOBE NEWSWIRE) — O principal evento do Diálogo Global de Prefeitos de...
-
 Economia7 dias atrás
IA mapeia teses dos tribunais e responde no chat do advogado
-
 Economia6 dias atrás
Vivência nas quadras inspira criação do Pró Torneios
-
 Economia6 dias atrás
Pitney Bowes Brasil e Clique Retire oficializam parceria
-
 Economia6 dias atrás
Regispel lança marketing sensorial de cereja no Royal
-
 Rondonópolis7 dias atrás
Codipi aprova concessão de incentivos fiscais para investimentos de R$ 4,77 bilhões
-
 Cáceres2 dias atrás
Justiça Eleitoral – Encerra-se nesta terça-feira prazo para que candidatos e partidos apresentem prestação de contas
-
 Mato Grosso7 dias atrás
PF prende presidente do TCE-MT em operação que investiga corrupção e movimentação atípica de dinheiro
-
 Economia2 dias atrás
99Food estreia em Florianópolis e amplia mercado de delivery
