
Economia
Fraudes bancárias exigem análise de operações fora do perfil
Economia
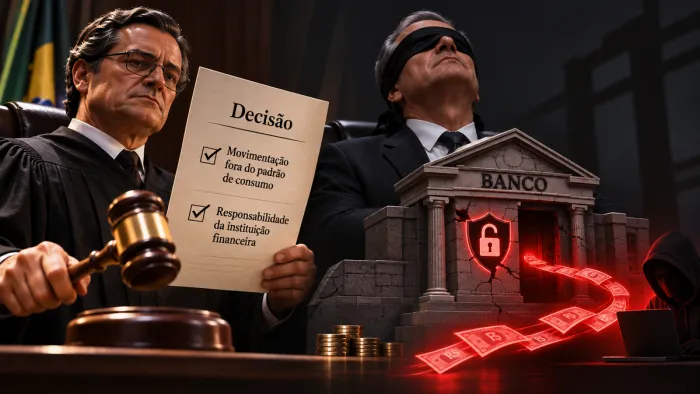
O Superior Tribunal de Justiça (STJ) reuniu, em outubro de 2026, entendimentos sobre fraudes envolvendo instituições financeiras e destacou a importância de verificar se as movimentações questionadas eram compatíveis com o comportamento habitual do cliente. No especial publicado pelo tribunal, aparecem como fatores relevantes o valor, a frequência, o horário, o local, o intervalo entre transações, a sequência das operações, o meio utilizado e a contratação atípica de empréstimos antes de pagamentos suspeitos.
Segundo Elisângela B. Taborda, advogada especialista em fraudes bancárias e golpes financeiros, esses elementos ajudam a compreender o que significa uma operação fora do perfil do cliente. “Não existe um valor único que transforme uma transação em suspeita. O que precisa ser observado é o quanto aquela movimentação se distancia do comportamento que a conta apresentava até então”, explica.
Na avaliação da advogada, o histórico financeiro funciona como uma linha de comparação. Um cliente pode realizar uma transferência elevada por uma razão legítima. A situação ganha outra dimensão quando surgem vários sinais ao mesmo tempo, como contratação repentina de crédito, aumento expressivo dos valores, novos destinatários e diversas transferências realizadas em poucos minutos.
A sequência temporal também pode revelar informações que não seriam percebidas ao observar cada operação separadamente. “Quando um empréstimo é contratado e, logo depois, o valor é dividido em várias transferências para contas que nunca haviam recebido recursos daquele cliente, a análise precisa considerar a sequência completa”, afirma Elisângela.
Esse raciocínio aparece no REsp 2.269.747, julgado pela Terceira Turma do STJ em setembro de 2026. O tribunal tratou da validação de operações suspeitas, atípicas e diferentes do perfil do correntista e relacionou a ausência de resposta eficaz dos mecanismos de segurança à análise de defeito na prestação do serviço bancário.
Para a advogada, um dos pontos centrais dessa discussão é diferenciar autenticação de compatibilidade. Senha, token, reconhecimento facial ou biometria demonstram que determinado mecanismo foi utilizado para validar uma operação, mas não explicam, isoladamente, se aquela movimentação correspondia ao comportamento financeiro habitual da conta. “A autenticação responde à dúvida de como a transação foi validada. A análise da fraude precisa responder também a se aquela movimentação”, observa.
Essa diferença é especialmente relevante em fraudes bancárias envolvendo engenharia social. Nesses golpes, a vítima pode ser induzida a confirmar uma transferência ou seguir comandos acreditando estar diante de uma orientação legítima. A existência de autenticação, portanto, integra a análise, mas não substitui a verificação do contexto, da sequência das movimentações e de eventual ruptura do padrão anterior.
Elisângela explica que uma operação fora do perfil também não é sinônimo automático de fraude. Uma mudança isolada pode decorrer de uma decisão legítima do cliente. O cenário se torna mais relevante quando diferentes elementos convergem, como frequência fora do normal, valores incompatíveis com o histórico, sucessivas movimentações em curto espaço de tempo e transferência imediata de recursos obtidos por crédito.
O intervalo entre as operações é outro dado que pode ajudar a reconstruir o ocorrido. Uma conta que permanece por meses com determinado comportamento e, em questão de minutos, passa a contratar crédito e movimentar valores muito superiores aos habituais apresenta uma alteração diferente daquela verificada em uma única transferência eventual. Para a especialista em fraudes bancárias, velocidade, frequência e sequência precisam ser avaliadas em conjunto com os demais registros da conta.
Os mecanismos antifraude também ocupam posição relevante nessa análise. Segundo a jurista, a discussão sobre responsabilidade bancária pode envolver a capacidade dos controles de reconhecer uma mudança significativa no padrão e a resposta adotada diante desses sinais. “Uma operação fora do perfil não significa automaticamente fraude, assim como a existência de fraude não significa automaticamente responsabilidade do banco”, ressalta.
Esse equilíbrio é importante em ações contra instituições financeiras decorrentes de golpes. A análise não deve partir da ideia de que toda perda financeira será atribuída ao banco, nem de que a autenticação elimina qualquer possibilidade de falha. Para Elisângela, é necessário verificar se havia sinais objetivos de anormalidade, se esses sinais eram detectáveis pelos mecanismos de segurança e se eventual deficiência teve relação com o prejuízo discutido.
Para a especialista, observar o conjunto dos fatos evita conclusões simplistas tanto contra a vítima quanto contra a instituição financeira. “Não basta perguntar se houve senha ou biometria. É preciso compreender o que aconteceu antes, durante e depois das transações e comparar essa sequência com o histórico real daquela conta”, afirma.
“A operação fora do perfil é percebida pela diferença entre o comportamento habitual e aquilo que aconteceu durante a fraude. Valor, frequência, velocidade, sequência, destinatários e contratação de crédito ajudam a revelar essa ruptura. É essa leitura conjunta que permite avaliar tecnicamente a atuação dos mecanismos de segurança e a eventual responsabilidade bancária”, conclui Elisângela B. Taborda.

Economia
Crédito fica mais acessível, mas CFO aponta o custo oculto
A CFO Bárbara Andrade lança em São Paulo e em Belo Horizonte o livro “A Conta do Crescimento: como escolher a fonte certa de capital sem comprometer o futuro da empresa”. A obra chega em um momento em que pequenos negócios voltaram a ter mais facilidade para conseguir crédito no Brasil e analisa o que as empresas pagam ao captar recursos além dos juros, como a perda de participação no negócio e as garantias oferecidas com o patrimônio dos sócios.
Segundo a autora, um dos erros recorrentes é buscar dinheiro antes de saber quanto a própria operação consegue pagar. Bárbara resume o argumento na conclusão: “Nenhuma empresa quebra por escolher a fonte de capital errada. Ela quebra por escolher qualquer fonte antes de saber o que a operação pode sustentar.”
O livro analisa as alternativas disponíveis hoje para empresas de porte médio, do crédito bancário ao investimento em troca de participação, passando por fundos de recebíveis, dívida estruturada e venture debt. De acordo com a obra, parte desses instrumentos era acessível apenas a grandes companhias até poucos anos atrás. No mesmo período, credores e investidores passaram a avaliar com mais rigor a governança e a capacidade de pagamento das empresas.
A autora também trata de fatores que pesam na decisão e recebem menos atenção nas análises de captação, como o medo de perder o controle do negócio e o desconforto de oferecer bens da família como garantia. Para Bárbara, “essas preocupações integram a decisão e precisam ser consideradas junto à análise financeira”.
Com mais de 15 anos de carreira em finanças, Bárbara trabalhou com controladoria e orçamento na indústria automotiva, com planejamento financeiro e tesouraria no setor de tecnologia e foi CFO e sócia de uma empresa de aviação privada. Sua experiência de liderança, aliada à formação em conselhos de administração, orienta a visão sobre captação de recursos, governança e os impactos das decisões de capital no futuro das empresas.
A personagem fictícia que guia os capítulos, uma empresária que precisa escolher entre duas propostas de financiamento, foi criada a partir de situações que se repetiram em conversas da autora com lideranças de vários setores. Com base nessa convivência, o livro defende que o histórico financeiro e o relacionamento com bancos e investidores são construídos antes de a empresa precisar de dinheiro e influenciam prazo, custo e condições das negociações futuras.
Para a autora, a decisão de captar recursos não cabe apenas ao departamento financeiro. Definir onde o dinheiro será aplicado e como ele vai voltar ao caixa exige a participação da área comercial, da área de operações e da liderança da empresa. O livro foi escrito para quem decide sobre capital, seja qual for o cargo: fundadores que nunca tiveram um CFO ao lado para interpretar contratos, diretores financeiros e conselheiros que precisam avaliar propostas de captação.
O primeiro lançamento será em São Paulo, na Livraria da Vila, e o segundo, posteriormente, em Belo Horizonte. Os convites são individuais e enviados a profissionais com trajetória reconhecida em suas áreas. O livro faz parte do catálogo de publicações certificadas pela A7Z, que seleciona seus autores pela experiência na alta liderança.
Mineira de Belo Horizonte, Bárbara Andrade mora em São Paulo e é CFO da Boca Rosa Company, uma marca brasileira de beleza e cosméticos. Atua também como palestrante e mentora, com trajetória em empresas como Iveco, Fiat, Hotmart e Flapper. Em 2021, foi reconhecida como CFO do ano pelo Global Excellence Awards. É formada em Administração pelo CEFET-MG, possui especializações em Finanças pelo Ibmec e pela London School of Business and Finance, além de formação em conselhos de administração pelo IBGC.
A obra é publicada pela A7Z, certificadora e editora especializada no posicionamento da alta liderança, que transforma trajetórias de carreira em publicações de referência. A A7Z integra a Rede Líderes, ecossistema que reúne quem decide em finanças, tecnologia, pessoas, risco e receita para, juntos, descobrirem as soluções e tecnologias de mercado capazes de responder aos desafios de suas empresas.

Kwai supera 54 bilhões de views sobre vida cotidiana

Crédito fica mais acessível, mas CFO aponta o custo oculto

Saúde mais perto da população: vacinação itinerante de novembro terá vacina Hib para grupos prioritários

Sigma Lithium capta R$ 675 milhões para crescer em Minas

B-Beauty leva diversidade dos fios para a rotina capilar

vice-presidente do Rotaract compartilha experiência no México e fala sobre oportunidades de intercâmbios
O podcast Lucas em Debate, da Rádio Câmara de Lucas do Rio Verde, recebeu nesta quarta-feira (4) a vice-presidente do...
vice-presidente do Rotaract Lucas do Rio Verde compartilha experiência no México e fala sobre oportunidades de intercâmbios para jovens
O podcast Lucas em Debate, da Rádio Câmara de Lucas do Rio Verde, recebeu nesta quarta-feira (4) a vice-presidente do...

Exames do presidente Lula estão dentro da normalidade, diz boletim
Boletim médico publicado às 23h desta terça-feira (3) informa que os exames do presidente Lula estão “dentro da normalidade”. Lula...


Polícia Civil cumpre 74 ordens judiciais e desarticula grupo especializado em arrombar e furtar caixas eletrônicos
A Polícia Civil de Mato Grosso deflagrou, nesta quinta-feira (5.11), a Operação Círculo Vicioso para desarticular um grupo criminoso interestadual...

Cavalaria da PM prende três faccionados e apreende porções de cocaína e maconha em Sapezal
A Polícia Militar de Mato Grosso prendeu duas mulheres, de 24 e 31 anos, e um homem, de 26 anos,...

Polícia Civil prende 10 pessoas em operação contra o tráfico em Nova Monte Verde
A Polícia Civil deflagrou, na manhã desta quarta-feira (4.11), a Operação Revelatio, para cumprimento de ordens judiciais com foco no...

Rádio Nacional transmite Botafogo X Atlético-MG pelo Brasileirão
Neste quarta-feira (4), o Botafogo recebe o Atlético-MG no Estádio Olímpico Nilton Santos, no Rio de Janeiro (RJ), em jogo...

Corinthians encerra jejum com vitória sobre o Mirassol: 2 a 0
Demorou, mas o Corinthians enfim retomou o caminho das vitórias no Campeonato Brasileiro. Depois de dez jogos (um empate e...

Prêmio TV Brasil Petrobras Para Elas destaca gol mais bonito de 2026
Dos 435 gols marcados na edição 2026 do Campeonato Brasileiro Feminino de futebol, três foram selecionados para concorrer como o...
Kwai supera 54 bilhões de views sobre vida cotidiana
A rotina de uma família, os desafios da maternidade, a vida a dois e o dia a dia de quem...


A Brazil Potash divulga atualização do terceiro trimestre de 2026 com o avanço da prontidão para construção e da estratégia de financiamento
Os marcos do terceiro trimestre incluíram um contrato definitivo de energia que elimina aproximadamente US$ 33 milhões de custos iniciais...
Diálogo Global de Prefeitos confirma o compromisso da China com a abertura
Porto de Ningbo-Zhoushan. /CMG PEQUIM, Nov. 05, 2026 (GLOBE NEWSWIRE) — O principal evento do Diálogo Global de Prefeitos de...
-
 Economia7 dias atrás
IA mapeia teses dos tribunais e responde no chat do advogado
-
 Economia6 dias atrás
Vivência nas quadras inspira criação do Pró Torneios
-
 Economia6 dias atrás
Pitney Bowes Brasil e Clique Retire oficializam parceria
-
 Economia6 dias atrás
Regispel lança marketing sensorial de cereja no Royal
-
 Rondonópolis7 dias atrás
Codipi aprova concessão de incentivos fiscais para investimentos de R$ 4,77 bilhões
-
 Cáceres2 dias atrás
Justiça Eleitoral – Encerra-se nesta terça-feira prazo para que candidatos e partidos apresentem prestação de contas
-
 Mato Grosso7 dias atrás
PF prende presidente do TCE-MT em operação que investiga corrupção e movimentação atípica de dinheiro
-
 Justiça6 dias atrás
Fachin devolve relatoria do caso do INSS a Mendonça e mantém Master
