
Economia
Consórcio cresce como investimento patrimonial e financeiro
Economia

Nos últimos anos, o sistema de consórcios vem apresentando crescimento no mercado financeiro. Com quebras de recordes de adesões, a modalidade, importante meio para planejamento de aquisição de veículos e imóveis, superou os 13 milhões de participantes em maio. A exemplo do que tem acontecido ultimamente, a Associação Brasileira de Administradoras de Consórcios (ABAC) encomendou pesquisa qualitativa e quantitativa à Okiar Intelligence – Pesquisa de Mercado, visando identificar fatores que têm impulsionado o crescimento do sistema de consórcios e a fim de compreender como é percebido, inclusive as principais finalidades de uso dos créditos. Em avaliação iniciada em dezembro de 2025, o levantamento realizou entrevistas qualitativas com quatro grupos de trabalho, com 20 pessoas, para observar as diferenças dos perfis de consumidores: consorciados, contemplados e cancelados, responsáveis pela contratação do plano nos últimos dois anos. Ao longo dos quatro meses seguintes, foram realizadas 1.852 entrevistas quantitativas, buscando, com questões, a compreensão do produto, a experiência ao longo do plano, razões da desistência e potenciais oportunidades da modalidade. O filtro para essa etapa foi de consumidores que já contrataram ou não planos de consórcio. O total de consultas foi constituído por 55% de homens e 44% de mulheres, sendo 62% na faixa etária de 18 a 35 anos, 35% de 36 a 55 anos e 3% acima dos 56 anos. Entre os participantes, havia 50% de casados ou com união estável e 39% com filhos. Na metodologia aplicada, foram consultadas cinco classes sociais: 11% da A, 46% da B, 35% da C, 5% da D e 3% da E. Com cobertura nacional, capitais e interior, os entrevistados eram originários das regiões Sudeste, com 44%; Centro-Oeste, com 28%; Nordeste, com 16%; Sul e Norte, com 6% cada.
Conhecimento Nos resultados, verificou-se que o consórcio já fazia parte das opções disponíveis no mercado por 56% dos conhecedores. O destaque foi para homens, com 67%, reafirmando seu conhecimento. O grupo, completado por 44%, desconhecia o mecanismo. Paralelamente, o consórcio é conhecido no mercado pela classe B, com 78%. A classe C ficou em segundo lugar com 53%, seguida pela A, com 47%. As demais, D e E, ficaram com 32% e 21%, respectivamente. Na fase qualitativa, ficou evidenciado que 28% dos questionados disseram conhecer bem — e muito bem — a modalidade. Somente entre os contemplados, aqueles que vivenciaram toda a duração do grupo, 69% mostraram conhecimento maior. Entre os bens mais tradicionais, os entrevistados registraram que 81% disseram conhecê-lo, mais precisamente no setor de veículos automotores, inclusive com 43% adquirindo-os. No segmento imobiliário, a exemplo do de veículos, 59% também o identificaram para os imóveis, com 17% usando os créditos concedidos nas contemplações.
Objetivos Ultimamente o consumidor está muito mais orientado à organização financeira e construção de estabilidade do que diretamente à aquisição de bens, citados na pesquisa. Desta forma, os principais objetivos estão entre: I) construir reserva financeira, com 36%, e II) investir, com 35%. Do total de 71% em apenas dois itens na pesquisa quantitativa, 43% são contemplados, confirmando a fase qualitativa. Os envolvidos estão preocupados com a renda futura e aposentadoria.
Intenções No geral, a intenção de contratar nos próximos 12 meses foi moderada, resultando em média 6, indicando um cenário de interesse, mas sem forte convicção. Entre os que nunca contrataram, a propensão foi menor — 4,4 —, ao denotar maior resistência ou falta de convencimento. Já os cancelados, também com menor inclinação, apresentaram 5,2 e demonstraram impacto negativo proveniente da experiência vivenciada com o produto. Baseados na classificação, na qual ZERO representa baixa probabilidade e 10 alta probabilidade, os contemplados, com 7,4, e os ativos, com 6,9, mostraram-se mais satisfeitos, sinalizando maior disposição em voltar ao sistema de consórcios. Entre os que nunca contrataram um consórcio, quatro variáveis de percepções foram observadas para aumento de probabilidade de uma decisão positiva: emoção, segurança, benefício e disciplina.
A adesão Entre os cinco canais de contratação esteve o “Awareness”, isto é, relacionamento ou ação de conhecido ou mesmo influência de comunidades virtuais. O mais utilizado foi de um amigo, com 30%; seguido por redes sociais, com 24%; e bancos e instituições financeiras, com 23%. Em outro canal, rotulado “Consideração e Decisão”, os procedimentos são pouco exploratórios. Neste caso, a decisão ocorreu com baixa busca comparativa e de forma rápida. Outro meio, “Intermediação”, um canal concentrado em players tradicionais, contou, por exemplo, com o banco assumindo papel central. Outros dois canais: “Contratação”, com conversão contratada em canais assistidos, e “Formato Preferido”, quando o consumidor deseja autonomia, porém quer contar com suporte.
Probalidade para cancelar O consórcio não é percebido como um produto financeiro de alto risco para abandono, pois a probabilidade média de cancelamento é baixa, 3,5. Os principais motivos de cancelamento estão associados ao custo e à satisfação. Nos detalhes estão: motivos financeiros, com 34%; insatisfação, com 22%; demora na contemplação, com 17%; concorrência, com 16%; pessoais e novos planos, com 9%; e objetivo alcançado, com 2%.
Concluções Em razão das características do consórcio, para quem já participou ou ainda está presente, a pesquisa apontou que a experiência é bem avaliada no geral, 8,0, com satisfação e recomendação positiva, atingindo 8,4 e 8,8 entre os contemplados. Entre os cancelados, existiu uma quebra relevante, 5,9, que evidenciou decepção na experiência. Face ao atendimento consistente, apoiados na confiança, segurança e clareza, os participantes se mantêm satisfeitos. Ao validarem o consórcio, os contemplados apresentaram maiores níveis de satisfação e intenção de recontratar. Para concluir esta pesquisa realizada pela ABAC, feita pela Okiar Intelligence, Paulo Roberto Rossi, presidente-executivo da ABAC, comentou que “o potencial de crescimento do sistema de consórcios está diretamente relacionado a tornar a experiência mais compreensível, previsível e sustentável ao longo do tempo”.

Economia
El Niño intensifica eventos extremos no Brasil
O Painel El Niño 2026‑2027, elaborado pelo Instituto Nacional de Pesquisas Espaciais (Inpe), Instituto Nacional de Meteorologia (Inmet), Agência Nacional de Águas e Saneamento Básico (Ana), Centro Nacional de Monitoramento e Alertas de Desastres Naturais (Cemaden) e Centro Gestor e Operacional do Sistema de Proteção da Amazônia (Censipam), apontou mais de 90 % de probabilidade de ocorrência de um El Niño muito forte, com possibilidade de permanência até o início de 2027.
O fenômeno deve gerar impactos distintos nas regiões brasileiras: no Sul, o Inmet projeta chuvas acima da média e possibilidade de recordes; no Nordeste, o Cemaden prevê expansão da seca severa e extrema; no Sudeste, 89 % da região sofreu algum grau de seca em julho e as previsões indicam período de chuvas intensas e altas temperaturas, segundo o Climatempo; na Amazônia, o Cemaden e a Ana alertam para déficit de chuva, risco de prolongamento da seca e aumento da incidência de incêndios.
O Instituto Nacional de Meteorologia de Moçambique (INAM) alerta que o El Niño em curso pode tornar‑se um dos mais severos registrados desde 1950. Vininha F. Carvalho, ambientalista, economista e editora da Revista Ecotour News & Negócios ressalta que o aquecimento das águas do Pacífico pode afetar indicadores sociais, da saúde à educação.
De acordo com o Dr. Alexandre Chieppe, consultor médico da MedLevensohn, a instabilidade climática pode desencadear desastres como enchentes e inundações e aumentar a incidência de doenças transmissíveis. Ele destaca que a combinação de umidade e calor cria condições favoráveis à proliferação de vetores de zoonoses, sobretudo arboviroses transmitidas pelo Aedes aegypti, como dengue, zika e chikungunya.
O El Niño também pode impactar a agricultura, os níveis dos reservatórios, a geração de energia e os preços dos alimentos. O monitoramento depende da coleta contínua de dados atmosféricos e oceânicos por satélites, sensores e boias, permitindo que produtores rurais recebam alertas em tempo real e ajustem suas decisões de manejo.
Vininha F. Carvalho conclui que a mudança climática já está gerando novos desafios para as cidades brasileiras, e que adaptar o planejamento urbano é essencial para aumentar a capacidade de enfrentar cenários futuros.

Polícia Civil desarticula central de golpes e prende oito golpistas em flagrante em Cuiabá

Projeto une conhecimento e diversão nas escolas da rede municipal

Receita apreende brinquedos falsificados da Lego no Porto do Rio

Quatro contribuintes vão ganhar R$ 1 mil em sorteios no dia 27 de novembro em Diamantino

El Niño intensifica eventos extremos no Brasil

vice-presidente do Rotaract compartilha experiência no México e fala sobre oportunidades de intercâmbios
O podcast Lucas em Debate, da Rádio Câmara de Lucas do Rio Verde, recebeu nesta quarta-feira (4) a vice-presidente do...
vice-presidente do Rotaract Lucas do Rio Verde compartilha experiência no México e fala sobre oportunidades de intercâmbios para jovens
O podcast Lucas em Debate, da Rádio Câmara de Lucas do Rio Verde, recebeu nesta quarta-feira (4) a vice-presidente do...

Exames do presidente Lula estão dentro da normalidade, diz boletim
Boletim médico publicado às 23h desta terça-feira (3) informa que os exames do presidente Lula estão “dentro da normalidade”. Lula...
Polícia Civil desarticula central de golpes e prende oito golpistas em flagrante em Cuiabá
A Polícia Civil de Mato Grosso deflagrou, na tarde desta quarta-feira (4.11), a Operação Home Office para desarticular uma central...


Polícia Civil cumpre 74 ordens judiciais e desarticula grupo especializado em arrombar e furtar caixas eletrônicos
A Polícia Civil de Mato Grosso deflagrou, nesta quinta-feira (5.11), a Operação Círculo Vicioso para desarticular um grupo criminoso interestadual...
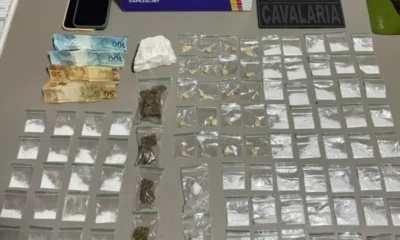

Cavalaria da PM prende três faccionados e apreende porções de cocaína e maconha em Sapezal
A Polícia Militar de Mato Grosso prendeu duas mulheres, de 24 e 31 anos, e um homem, de 26 anos,...

Rádio Nacional transmite Botafogo X Atlético-MG pelo Brasileirão
Neste quarta-feira (4), o Botafogo recebe o Atlético-MG no Estádio Olímpico Nilton Santos, no Rio de Janeiro (RJ), em jogo...

Corinthians encerra jejum com vitória sobre o Mirassol: 2 a 0
Demorou, mas o Corinthians enfim retomou o caminho das vitórias no Campeonato Brasileiro. Depois de dez jogos (um empate e...

Prêmio TV Brasil Petrobras Para Elas destaca gol mais bonito de 2026
Dos 435 gols marcados na edição 2026 do Campeonato Brasileiro Feminino de futebol, três foram selecionados para concorrer como o...

Kwai supera 54 bilhões de views sobre vida cotidiana
A rotina de uma família, os desafios da maternidade, a vida a dois e o dia a dia de quem...


A Brazil Potash divulga atualização do terceiro trimestre de 2026 com o avanço da prontidão para construção e da estratégia de financiamento
Os marcos do terceiro trimestre incluíram um contrato definitivo de energia que elimina aproximadamente US$ 33 milhões de custos iniciais...
Diálogo Global de Prefeitos confirma o compromisso da China com a abertura
Porto de Ningbo-Zhoushan. /CMG PEQUIM, Nov. 05, 2026 (GLOBE NEWSWIRE) — O principal evento do Diálogo Global de Prefeitos de...
-
 Economia7 dias atrás
IA mapeia teses dos tribunais e responde no chat do advogado
-
 Economia6 dias atrás
Vivência nas quadras inspira criação do Pró Torneios
-
 Economia6 dias atrás
Pitney Bowes Brasil e Clique Retire oficializam parceria
-
 Economia6 dias atrás
Regispel lança marketing sensorial de cereja no Royal
-
 Rondonópolis7 dias atrás
Codipi aprova concessão de incentivos fiscais para investimentos de R$ 4,77 bilhões
-
 Cáceres2 dias atrás
Justiça Eleitoral – Encerra-se nesta terça-feira prazo para que candidatos e partidos apresentem prestação de contas
-
 Mato Grosso7 dias atrás
PF prende presidente do TCE-MT em operação que investiga corrupção e movimentação atípica de dinheiro
-
 Economia2 dias atrás
99Food estreia em Florianópolis e amplia mercado de delivery
