
Economia
veja o que considerar antes de investir
Economia

A dúvida entre investir em imóvel ou manter o dinheiro aplicado ganhou força em um cenário de juros ainda elevados, maior acesso a produtos financeiros e busca por alternativas de construção patrimonial. Em junho de 2026, o Comitê de Política Monetária, do Banco Central do Brasil, reduziu a Taxa Selic para 14,25% ao ano, mantendo o tema dos investimentos em evidência entre consumidores e investidores.
Ao mesmo tempo, dados do Índice FipeZAP apontam alta de 5,59% nos preços de venda residencial em 12 meses até maio de 2026. Já a B3, bolsa do Brasil, registrou 205.949 novos investidores em produtos de renda variável em 2025. Os números ajudam a contextualizar uma mudança de comportamento: parte dos brasileiros passou a comparar alternativas de investimento com mais atenção a prazo, risco, liquidez e finalidade.
A comparação entre aplicação financeira e investimento imobiliário, no entanto, não deve ser feita apenas pela rentabilidade. Segundo especialistas, cada alternativa pode cumprir uma função diferente dentro de uma estratégia patrimonial. Produtos financeiros podem oferecer maior liquidez e facilidade de movimentação, enquanto o imóvel tende a ser analisado em horizonte mais longo, podendo combinar uso, renda com locação, preservação de valor e valorização.
Para Tiago Boeira, especialista e consultor do mercado financeiro, o investidor precisa avaliar os pontos fortes de cada alternativa antes de tomar uma decisão.
“A comparação entre mercado financeiro e mercado imobiliário precisa considerar os pontos fortes de cada alternativa. Mais do que olhar apenas para a rentabilidade, o investidor deve avaliar segurança, liquidez, horizonte de tempo e o papel de cada ativo na construção patrimonial”, afirma Boeira.
A Associação Brasileira de Incorporadoras Imobiliárias (Abrainc) apontou que o mercado imobiliário brasileiro apresentou desempenho sólido em 2025, mesmo diante de juros elevados e desafios macroeconômicos. De acordo com a entidade, o setor mostrou resiliência em razão de fatores como crescimento do emprego, expansão da renda real e demanda habitacional.
No caso dos imóveis, a análise envolve variáveis que vão além da comparação direta com a renda fixa ou outros produtos financeiros. Localização, qualidade construtiva, demanda da região, funcionalidade do projeto, reputação da construtora, infraestrutura urbana e possibilidade de liquidez futura influenciam o comportamento do ativo ao longo do tempo.
Na avaliação de George Khoury Jr., sócio-fundador e diretor da Ciplart, a decisão de compra imobiliária reúne aspectos emocionais e patrimoniais.
“Comprar um imóvel envolve uma decisão emocional, mas também patrimonial. Por isso, o comprador precisa olhar além do valor de entrada e da parcela. Localização, qualidade construtiva, funcionalidade do projeto, reputação da construtora e potencial de valorização influenciam diretamente a segurança da decisão”, afirma Khoury Jr.
Especialistas observam que a escolha entre deixar o dinheiro aplicado ou investir em imóvel depende do perfil e do objetivo de cada pessoa. Quem precisa de acesso rápido aos recursos pode priorizar liquidez. Já quem busca formação patrimonial, possibilidade de renda recorrente ou aquisição de um bem de uso pode avaliar o imóvel como parte de uma estratégia de longo prazo.
Outro ponto considerado é que imóvel e aplicação financeira não precisam ser tratados como alternativas opostas. Em muitos planejamentos, os dois caminhos podem ser complementares. Aplicações financeiras podem atender reserva, proteção de curto prazo e flexibilidade, enquanto o imóvel pode ocupar espaço na construção de patrimônio, diversificação e renda futura.
A educação financeira também tem influenciado a forma como consumidores analisam a compra imobiliária. Critérios antes mais comuns no mercado financeiro, como risco, prazo, retorno esperado e objetivo do capital, passaram a fazer parte da avaliação de quem compra um imóvel para morar, investir ou proteger patrimônio.
Para o setor imobiliário, esse movimento tende a tornar o comprador mais criterioso. A decisão deixa de ser guiada apenas por preço, entrada e parcela, passando a considerar o conjunto de fatores que pode sustentar a qualidade do investimento no longo prazo.
Sobre a Ciplart
A Ciplart é uma construtora de Maringá (PR) que atua no mercado imobiliário com empreendimentos residenciais desenvolvidos a partir de critérios como localização, qualidade construtiva, planejamento e funcionalidade dos projetos. Segundo a empresa, sua atuação busca contribuir para decisões imobiliárias mais seguras e alinhadas à construção de valor no longo prazo.
Para conhecer os empreendimentos da Ciplart, basta acessar www.ciplart.com.br.

Economia
Agrolend origina R$ 3 bilhões em crédito
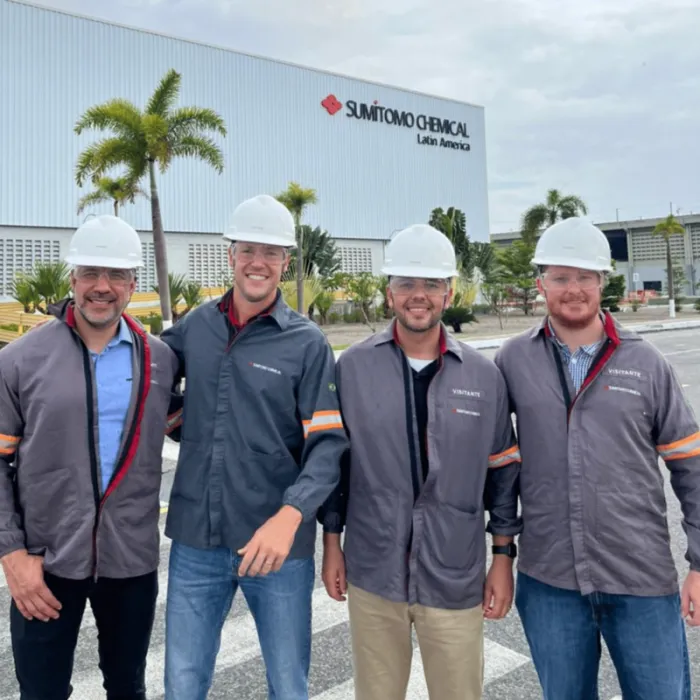
A Agrolend, instituição financeira regulada pelo Banco Central do Brasil e especializada em crédito para o agronegócio, ultrapassou a marca de R$ 3 bilhões em originação desde sua fundação, em 2020. O resultado consolida a virada estratégica de 2024, quando a companhia passou a concentrar sua operação nas maiores indústrias de insumos, cooperativas, tradings e processadoras do país, com uma proposta que poucos players conseguem entregar simultaneamente: volume, velocidade e crédito desenhado sob medida para o ciclo de cada cliente.
O ritmo só acelera. Entre janeiro e 28 de agosto de 2026, a Agrolend originou R$ 1,03 bilhão em crédito, volume que já se aproxima de tudo o que foi originado no ano anterior. A carteira, que fechou 2025 em R$ 968 milhões, está projetada para dobrar e chegar a R$ 2 bilhões até o fim do ano.
“Chegar a R$ 3 bilhões mostra que a aposta nas maiores empresas do agro estava certa. Levamos crédito estruturado e ágil a todas as regiões do país”, comenta André Glezer, co-CEO da Agrolend.
Crédito onde o agro acontece
A originação de 2026 confirma a capilaridade da Agrolend, presente com força nas cinco regiões do país, com os seguintes resultados:
- O Sudeste lidera, com R$ 377 milhões. Sede da companhia, a região concentra boa parte das indústrias, cooperativas e tradings atendidas pela Agrolend, com destaque para os polos de cana-de-açúcar e etanol em São Paulo e de café em Minas Gerais;
- O Centro-Oeste soma R$ 245 milhões. Coração da produção de grãos e polo do etanol de milho, a região reúne empresas de escala e governança consolidada em Mato Grosso, Goiás, Mato Grosso do Sul e Distrito Federal, com o perfil exato para o qual a Agrolend desenha suas soluções;
- O Sul chega a R$ 183 milhões. Um dos principais corredores de exportação de grãos do país, o Sul tem no cooperativismo sua marca, com operações sofisticadas e de alto volume. A Agrolend vem ampliando o crédito estruturado e a antecipação de recebíveis para indústrias e cooperativas do Rio Grande do Sul, Paraná e Santa Catarina;
- O Norte movimenta R$ 165 milhões. Com a expansão da soja e do milho no Pará, Tocantins e Rondônia, cresce a demanda de produtores de maior escala, tradings e indústrias locais por crédito compatível com os ciclos da nova fronteira agrícola;
- O Nordeste soma R$ 49,9 milhões e é aposta de expansão. O avanço do Matopiba, que reúne áreas do Maranhão, Piauí, Bahia e Tocantins, consolida a produção de grãos e algodão na região. A Agrolend enxerga ali uma das maiores oportunidades para aprofundar o relacionamento com indústrias, tradings e cooperativas locais.
Crescimento com solidez
Para 2026, a companhia mantém sua alavancagem conservadora, sustentada por um patrimônio líquido de R$ 502 milhões e por uma taxa de inadimplência (acima de 90 dias) de apenas 0,68%. Mais do que oferecer crédito, a Agrolend busca estruturar soluções financeiras alinhadas aos ciclos, necessidades e desafios de cada elo da cadeia do agronegócio.
Para saber mais informações sobre a Agrolend, basta acompanhar a empresa pelas redes sociais no https://www.instagram.com/agrolend_brasil/ e linkedin.com/company/agrolend.

Agrolend origina R$ 3 bilhões em crédito

SEMA-MT reúne municípios em Cuiabá para fortalecer gestão ambiental e regularização de pequenas propriedades

Alimentos e fármacos mostram oportunidades de negócios

Prefeitura mantém manutenção de estradas rurais para garantir condições de tráfego e fortalecer o escoamento da produção

Robin Swicord integra time de consultores do Novas Histórias

Vereadores aprovam área para construção de Agroindústria e Entreposto do Mel em Lucas do Rio Verde
A Câmara Municipal de Lucas do Rio Verde aprovou, durante a 35ª sessão ordinária realizada nesta quinta-feira (5), o Substitutivo...

vice-presidente do Rotaract compartilha experiência no México e fala sobre oportunidades de intercâmbios
O podcast Lucas em Debate, da Rádio Câmara de Lucas do Rio Verde, recebeu nesta quarta-feira (4) a vice-presidente do...
vice-presidente do Rotaract Lucas do Rio Verde compartilha experiência no México e fala sobre oportunidades de intercâmbios para jovens
O podcast Lucas em Debate, da Rádio Câmara de Lucas do Rio Verde, recebeu nesta quarta-feira (4) a vice-presidente do...


Polícia Civil cumpre mandados contra investigados por tráfico de drogas e facção criminosa em Juara
A Polícia Civil de Mato Grosso, deflagrou na quarta-feira (4.11), a Operação Catena Imperii, para cumprimento de quatro ordens judiciais...


Polícia Militar captura dois homens foragidos da Justiça em Cuiabá
A Polícia Militar de Mato Grosso realizou a prisão de dois homens com mandados de prisão em aberto durante abordagens...

Polícias Civil e Militar cumprem ordens judiciais em operação de combate ao tráfico em Jauru
A Polícia Civil e a Polícia Militar deflagraram, na manhã desta quinta-feira (5.11), a Operação Pax Civitatis, em Jauru, para...

Rádio Nacional transmite Botafogo X Atlético-MG pelo Brasileirão
Neste quarta-feira (4), o Botafogo recebe o Atlético-MG no Estádio Olímpico Nilton Santos, no Rio de Janeiro (RJ), em jogo...

Corinthians encerra jejum com vitória sobre o Mirassol: 2 a 0
Demorou, mas o Corinthians enfim retomou o caminho das vitórias no Campeonato Brasileiro. Depois de dez jogos (um empate e...

Prêmio TV Brasil Petrobras Para Elas destaca gol mais bonito de 2026
Dos 435 gols marcados na edição 2026 do Campeonato Brasileiro Feminino de futebol, três foram selecionados para concorrer como o...
Robin Swicord integra time de consultores do Novas Histórias
A roteirista e diretora norte-americana Robin Swicord, de “Adoráveis Mulheres”, “Matilda” e “O Curioso Caso de Benjamin Button”, é o...

Kwai supera 54 bilhões de views sobre vida cotidiana
A rotina de uma família, os desafios da maternidade, a vida a dois e o dia a dia de quem...


A Brazil Potash divulga atualização do terceiro trimestre de 2026 com o avanço da prontidão para construção e da estratégia de financiamento
Os marcos do terceiro trimestre incluíram um contrato definitivo de energia que elimina aproximadamente US$ 33 milhões de custos iniciais...
-
 Economia7 dias atrás
IA mapeia teses dos tribunais e responde no chat do advogado
-
 Economia6 dias atrás
Vivência nas quadras inspira criação do Pró Torneios
-
 Economia6 dias atrás
Pitney Bowes Brasil e Clique Retire oficializam parceria
-
 Economia6 dias atrás
Regispel lança marketing sensorial de cereja no Royal
-
 Rondonópolis7 dias atrás
Codipi aprova concessão de incentivos fiscais para investimentos de R$ 4,77 bilhões
-
 Cáceres2 dias atrás
Justiça Eleitoral – Encerra-se nesta terça-feira prazo para que candidatos e partidos apresentem prestação de contas
-
 Economia2 dias atrás
99Food estreia em Florianópolis e amplia mercado de delivery
-
 Mato Grosso7 dias atrás
PF prende presidente do TCE-MT em operação que investiga corrupção e movimentação atípica de dinheiro
